

Por qué ahorrar para la pensión se ha vuelto más arriesgado
Published : 2 ਸਤੰਬਰ 2024
¿Con cuánto dinero contará para vivir durante su jubilación? Quizá, como uno de cada cinco británicos, no lo sepa.
No es de extrañar, ya que al pensar en las finanzas de la jubilación hay que tener en cuenta muchos factores cambiantes, o riesgos. Debe pensar en cuánto ganará a lo largo de su vida, en cuánto decidirá aportar su empleador a su pensión y en cuántos impuestos tendrá que pagar.
Y además, incluso en el caso de la (bastante sencilla) pensión pública que ofrece el Estado, hay que tener en cuenta el “riesgo político”. Esto se refiere a lo cuantiosa que será su pensión cuando se jubile, por no hablar de cuándo podrá empezar a cobrarla.
Esta incertidumbre implica que, casi con independencia de lo que gane, la mayoría de nosotros nos enfrentamos a muchos riesgos en lo que respecta a nuestras finanzas en la jubilación. Y, por desgracia, es probable que hoy se enfrente a más riesgos de los que quizá afrontaban sus padres hace 25 años.
Entonces, la mayor parte de la incertidumbre sobre las pensiones procedía de no saber cuánto se ganaría a lo largo de la carrera profesional. Lo habitual era tener planes de pensiones de empresa tradicionales, conocidos como de prestación definida o de último salario. Se trataba básicamente de la promesa de un empleador de invertir el dinero suficiente para garantizar que sus empleados recibieran una cantidad determinada desde la jubilación a los 65 años hasta su muerte. Esa cantidad dependía de los ingresos y de los años de servicio de cada persona.
Algunas personas no tenían pensión de empresa, sino pensiones públicas vinculadas a los ingresos. En este caso, unos ingresos más altos implicaban mayores cotizaciones a la seguridad social y, por tanto, una pensión pública más alta en la jubilación.
Así pues, hace 25 años no importaba demasiado cómo evolucionara la bolsa: si las inversiones de un empleador no cubrían la pensión prometida a sus empleados, tenía que completar la diferencia (y a menudo lo hacía, lo que provocaba que las empresas tuvieran “déficits de pensiones”). Para los empleados, tampoco importaba vivir más de lo esperado: su empresa o el Estado les pagaría la pensión mientras vivieran.
Estos riesgos —el riesgo de inversión (el rendimiento de la bolsa y de otros activos) y el riesgo de longevidad (el riesgo de vivir mucho más de lo previsto y quedarse sin dinero)— no eran una gran preocupación para quienes tenían pensión en el pasado. Pero la transformación de las pensiones en el Reino Unido en los últimos años ha hecho que estos riesgos se trasladen del Estado y las empresas a cualquier persona que ahorre para una futura pensión.
Nuevos riesgos en la jubilación
Por diversos motivos (entre ellos, el nivel de riesgo que antes debían asumir los empleadores), hoy en día apenas hay organizaciones fuera del sector público que ofrezcan planes tradicionales de prestación definida. En su lugar, además de la pensión pública —que ahora es de cuantía fija y ya no depende de los ingresos—, la mayoría de las personas ahorran para la jubilación mediante un plan de aportación definida.
En esencia, un plan de pensiones de aportación definida es una cuenta de ahorro con ventajas fiscales en la que usted y su empleador realizan aportaciones y a la que solo puede acceder cuando se acerca a los 60 años. Cuando accede a ella, simplemente dispone de una suma de dinero.
Si ha tenido mucha suerte con lo que eligió para invertir (quizá acciones de Amazon a principios de la década de 2000), su fondo habrá crecido mucho. Si ha tenido mala suerte (y tenía, por ejemplo, fondos invertidos en empresas que quebraron), no le habrá ido tan bien como a un compañero con acciones de Amazon, aunque haya aportado la misma cantidad.
La subida del precio de las acciones de Amazon
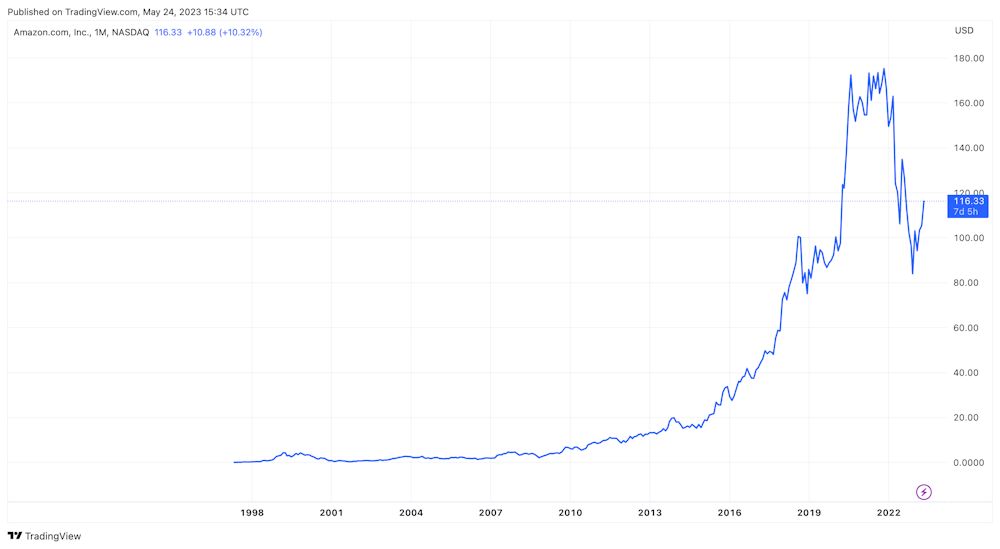
A todos nos gustaría tener algo de Amazon en nuestro fondo de pensiones.TradingView
El riesgo de longevidad es ahora también un factor a tener en cuenta. Se trata del riesgo de vivir muchísimo tiempo y quedarse sin dinero.
Uno de los motivos es que, desde 2015, los jubilados ya no están obligados a convertir sus ahorros de pensiones de aportación definida en una “renta vitalicia”, es decir, un flujo de ingresos garantizado hasta la muerte.
En cambio, hoy la mayoría de las personas simplemente gastan sus ahorros de pensiones como quieren. Pero eso significa que vivir mucho más de lo esperado aumenta el riesgo de agotar por completo los ahorros privados para la jubilación.
Transferencia del riesgo de las pensiones
Una pregunta evidente es: si las pensiones son ahora tan arriesgadas, ¿por qué la gente no paga para garantizarse unos ingresos en la jubilación? Es decir, ¿por qué el gobierno no recupera las rentas vitalicias? Cuando eran obligatorias, muchas personas sentían que no obtenían un buen trato con estos productos: pagaban mucho por adelantado a cambio de unos ingresos anuales garantizados muy pequeños.
Pero, aunque suprimir la obligatoriedad de las rentas vitalicias se considera en general una medida popular —y sin duda da a las personas la libertad y la oportunidad de adaptar sus ingresos a cómo desean gastar en la jubilación—, también aumenta el riesgo de agotar los recursos privados antes de morir.
 ¿Una jubilación sin riesgos?Rawpixel.com/Shutterstocl
En los últimos 25 años se ha producido una gran transferencia del riesgo de inversión y de longevidad desde los empleadores (que antes ofrecían pensiones de empresa), desde el Estado (que antes ofrecía pensiones públicas vinculadas a los ingresos) y desde las compañías de seguros (que solían vender rentas vitalicias) hacia las personas que ahorran para su jubilación.
Gestionar estos riesgos es hoy muy importante, sobre todo porque muchas personas en edad de trabajar quizá no sean conscientes de cuánto riesgo afrontan a la hora de garantizar su seguridad financiera en la jubilación.
Jonathan Cribb, economista investigador sénior, Institute for Fiscal Studies
Este artículo se ha republicado de The Conversation bajo una licencia Creative Commons. Lea el artículo original.
